Domain party-club.de kaufen?
Wir ziehen mit dem Projekt
party-club.de um.
Sind Sie am Kauf der Domain
party-club.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain party-club.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
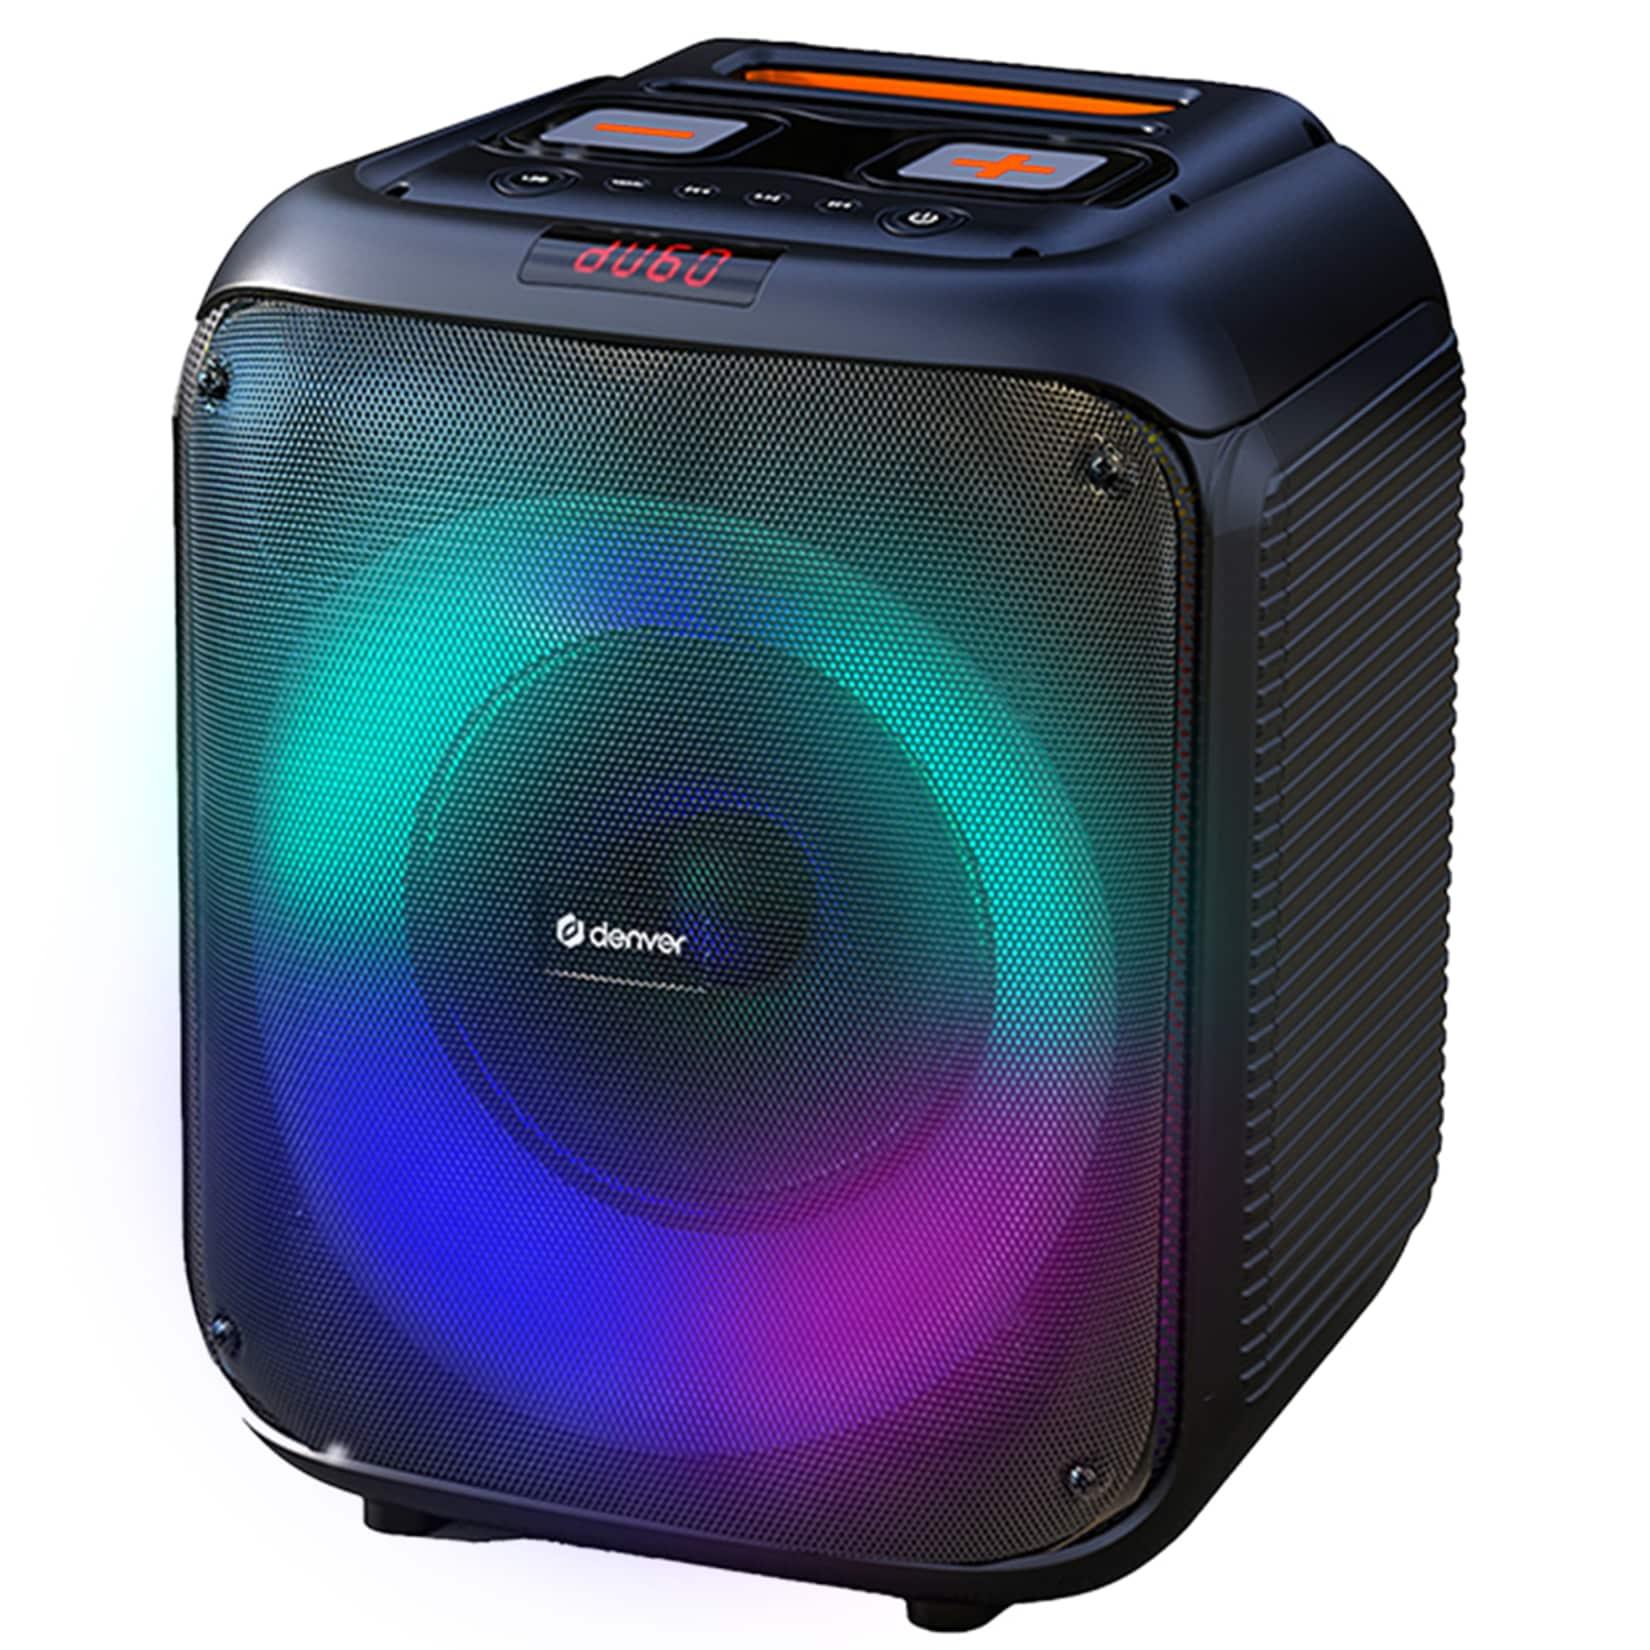
Denver BPS-250 Bluetooth Party Lautsprecher, 400W mit LED-LichtshowProduktbeschreibung Mach deine Party komplett mit dem Denver BPS-250 Bluetooth Party Speaker ! Der 8'' Woofer mit 1,5'' Hochtöner garantiert dir großartigen Sound bei voller Lautstärke. Spiele deine Musik über Bluetooth, AUX, USB oder MicroSD ab u149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Numark Party Mix III - DJ-Controller mit integrierter LichtshowNumark Party Mix III - DJ-Controller mit integrierter Lichtshow Seit einem Jahrzehnt hilft der Party Mix angehenden DJs auf der ganzen Welt dabei, ihre Leidenschaft für das Auflegen zu entdecken und echte DJ-Fähigkeiten zu entwickeln Der Party Mix III ist die neueste Weiterentwicklung dieses kompakten, voll ausgestatteten Controllers und bietet moderne Tools, die die heutigen DJ-Arbeitsabläufe unterstützen Der Party Mix III ist mit führender DJ-Software kompatibel, darunter Serato DJ Lite/Pro, Algoriddim djay und VirtualDJ – wobei djay als einziges Programm Unterstützung für iOS und Android bietet – und somit jederzeit und in praktisch jedem Setup einsatzbereit Der Party Mix III verfügt über doppelt so viele Performance-Pads wie sein Vorgänger, bietet spezielle Stems-Regler und ermöglicht den schnellen Zugriff auf Fade-FX sowie weitere Funktionen zur Optimierung des Mixes Die klassische, beat-synchronisierte LED-Lichtshow sorgt weiterhin für die &bdquo:Party-Atmosphäre bei Party Mix, und die moderne, neue Optik gewährleistet, dass sich der Controller in jeder Umgebung wie zu Hause fühlt Party Mix III wurde zum Lernen, Üben und selbstbewussten Auftreten entwickelt und verfügt über eine Zwei-Deck-Steuerung sowie ein traditionelles Mixer-Layout mit 3-Band-EQ, Filterreglern und Main-Gain Eine integrierte Soundkarte mit Lautsprecher- und Kopfhörerausgängen sorgt für ein authentisches DJ-Erlebnis und ermöglicht es Nutzern, Tracks vorab anzuhören und Mixe zu hören, bevor das Publikum sie hört Beat-Align-Anzeigen an jedem Deck helfen DJs dabei, das manuelle Beat-Matching zu erlernen und ihre Mixing-Fähigkeiten zu perfektionieren Spezielle Stems-Regler erleichtern das Isolieren von Gesang und Instrumentalparts im Handumdrehen, während Fade FX ausdrucksstarke, Crossfader-basierte Übergänge ermöglichen Größere Performance-Pads mit mehreren Pad-Modi ermöglichen die direkte Steuerung von Cues, Loops, Samples, Stems und Effekten, und Bluetooth-MIDI ermöglicht kabelloses DJing von kompatiblen iOS- und Android-Geräten aus In Kombination mit integrierter Beleuchtung und einem leistungsstarken Funktionsumfang bietet Party Mix III die Energie, den Workflow und die Werkzeuge, die das Erlernen des DJing unterhaltsam und intuitiv machen Features: Stems-Steuerung (Pad-Modus und spezielle Tasten für Instrumental und Acapella) Fade FX (über den Crossfader aktivierte Mixing-Effekte) Bluetooth-MIDI-Steuerung (DJing ohne Kabelverbindung zum Smartphone) Integrierte LED-Lichtshow Beat-Align-Anzeigen an jedem Deck zur Unterstützung beim Erlernen des manuellen Beat-Matching Kapazitive Touch-Jog-Wheels 3-Band-EQ, Filter und Main-Gain-Regler Song-Navigation und Laden 8 Performance-Pads pro Deck Spezielle Pad-Modi mit Cues, Loops, Sampler, Stems und FX Mitgelieferte Software (kostenlos): Algoriddim djay (iOS, Android), Serato DJ Lite, Algoriddim djay Pro (Mac, PC) Kompatibel mit (Softwarelizenz erforderlich): Serato DJ Pro, Virtual DJ Anschluss an Serato, VirtualDJ und Algoriddim djay Pro (PC, Mac) über USB-C-Kabel Anschluss an Algoriddim djay (iOS, Android) über Bluetooth MIDI oder USB-C-Kabel Integrierte Soundkarte mit Lautsprecher- und Kopfhörerausgängen Stromversorgung über USB-C (Computer, Tablet, Smartphone, Powerbank oder USB-Ladeadapter) Technische Eigenschaften: Hochwertige Audioqualität: 24 Bit / 48 kHz Auflösung für klaren, zuverlässigen Klang Drahtlose MIDI-Konnektivität: Bluetooth® Low Energy (BLE), kompatibel mit Bluetooth 42 und höher Class-Compliant-USB: Plug-and-Play-Anschluss ohne Treiberinstallation Software-Kompatibilität: Serato DJ Intro (im Lieferumfang enthalten), Algoriddim djay (im Lieferumfang enthalten), VirtualDJ (Lizenz erforderlich) USB-Bus-Stromversorgung: 5 V – 500 mA (kein externes Netzteil erforderlich)139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denver BPS-250 Bluetooth Party Lautsprecher, 400W mit LED-LichtshowProduktbeschreibung Mach deine Party komplett mit dem Denver BPS-250 Bluetooth Party Speaker ! Der 8'' Woofer mit 1,5'' Hochtöner garantiert dir großartigen Sound bei voller Lautstärke. Spiele deine Musik über Bluetooth, AUX, USB oder MicroSD ab u149,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Denver BPS-270 Bluetooth Party Lautsprecher, 400W mit LED-LichtshowProduktbeschreibung Mach deine Party komplett mit dem Denver BPS-270 Bluetooth Party Speaker ! Der 8'' Woofer mit 1'' Hochtöner garantiert dir großartigen Sound bei voller Lautstärke. Spiele deine Musik über Bluetooth, AUX, USB oder MicroSD ab und79,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.